Налоговые проверки могут завершиться для бизнеса серьёзными финансовыми последствиями: инспекция вправе доначислить налоги, начислить пени, назначить штрафы и потребовать устранить выявленные нарушения. При этом не каждое решение налогового органа является бесспорным. Претензии могут основываться на неполном анализе документов, формальном подходе к оценке хозяйственных операций, ошибочной квалификации расходов или недостаточном учёте фактических обстоятельств сделки. Поэтому получение акта проверки или решения о привлечении к ответственности ещё не означает, что компания должна безоговорочно согласиться с предъявленными требованиями.
Защита бизнеса начинается с внимательного анализа претензий и своевременной подготовки правовой позиции. Важно установить, какие именно нарушения вменяются организации, какими доказательствами располагает инспекция и насколько обоснованно рассчитаны суммы доначислений. В зависимости от ситуации спор можно разрешать через представление возражений, административное обжалование и обращение в арбитражный суд. При этом отдельного внимания требует уголовная защита компании при налоговых проверках. Если проверка выявляет признаки предполагаемого уклонения от уплаты налогов, материалы могут стать основанием для дальнейшей проверки правоохранительными органами. В такой ситуации доверить защиту следует профессиональным специалистам, имеющим опыт сопровождения налоговых споров и уголовно-правовых рисков бизнеса: ошибки в объяснениях, документах и коммуникации с контролирующими органами способны существенно осложнить положение руководителей и других ответственных лиц.
Грамотно выстроенная стратегия должна учитывать не только возможность отмены конкретных доначислений, но и последствия спора для дальнейшей деятельности организации. Для этого необходимо разобраться в причинах налоговых претензий, правильно оценить доказательства и выбрать последовательность действий, соответствующую обстоятельствам дела.
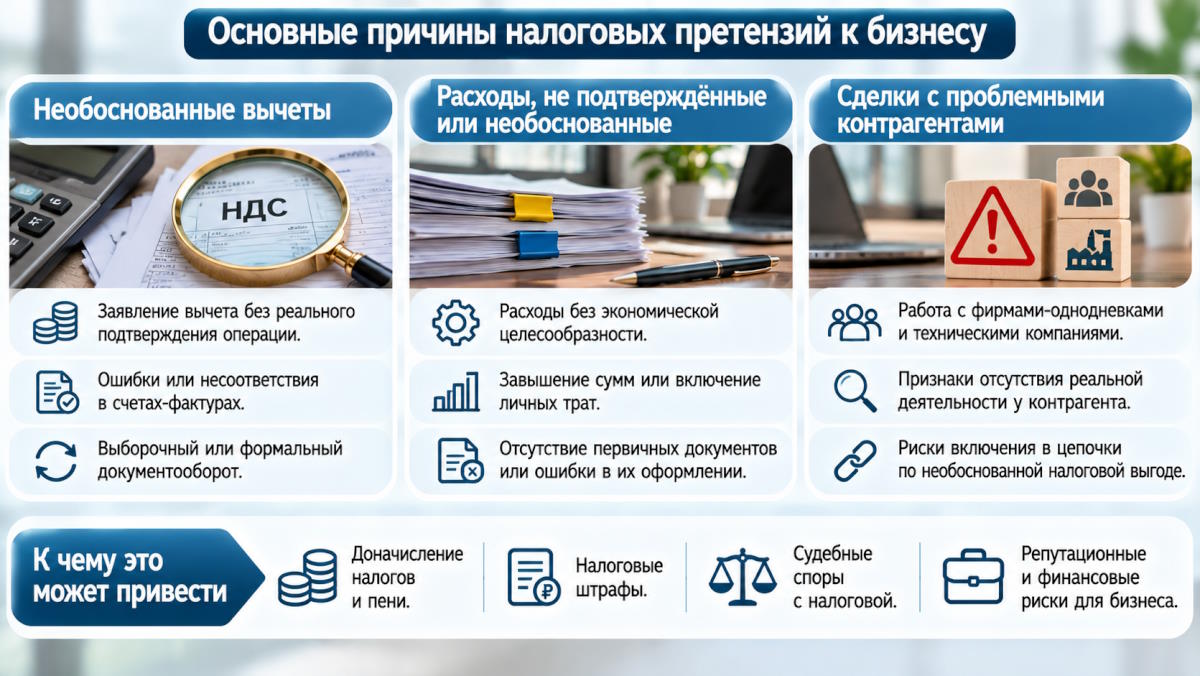
Основные причины налоговых претензий: необоснованные вычеты, расходы и сделки с проблемными контрагентами
Налоговые претензии могут возникнуть даже у компании, которая регулярно сдаёт отчётность, ведёт бухгалтерский учёт и своевременно перечисляет обязательные платежи. Причина заключается в том, что инспекция оценивает не только правильность заполнения деклараций, но и экономическое содержание операций, достоверность документов, реальность исполнения договоров и обоснованность налоговой выгоды. Особое внимание уделяется операциям, которые уменьшают налоговую базу или позволяют заявить вычеты по НДС.Необоснованные вычеты по НДС
Одна из распространённых причин доначислений — претензии к вычетам по налогу на добавленную стоимость. Инспекция может усомниться в правомерности уменьшения исчисленного НДС, если обнаружит противоречия в счетах-фактурах, отсутствие подтверждающих документов, расхождения в сведениях участников сделки или признаки формального документооборота.Само по себе наличие счёта-фактуры и договора не гарантирует признания вычета. Необходимо подтвердить, что приобретение товаров, работ или услуг действительно имело место, было связано с облагаемой НДС деятельностью и соответствует требованиям налогового законодательства. Например, если организация заявила вычет по поставке оборудования, но не может подтвердить его получение, дальнейшее использование или реальность взаимоотношений с поставщиком, инспекция может поставить операцию под сомнение.
При этом технические ошибки и расхождения в документах не всегда означают отсутствие права на вычет. Важно установить, повлияли ли выявленные недостатки на достоверность сведений и соблюдены ли предусмотренные законом условия. Поэтому при подготовке возражений необходимо анализировать каждую операцию, а не ограничиваться общим утверждением о правильности налогового учёта.
Исключение расходов при расчёте налога на прибыль
Другой распространённый повод для претензий — признание расходов необоснованными. Налоговый орган может исключить затраты из налоговой базы, если считает, что они не связаны с деятельностью, направленной на получение дохода, документально не подтверждены или фактически не осуществлялись.Особое внимание уделяется консультационным, маркетинговым, управленческим, транспортным и посредническим услугам. Например, организация может заключить договор на продвижение продукции, но не иметь отчётов исполнителя, результатов исследований, подтверждений размещения рекламы или иных материалов, позволяющих установить содержание выполненной работы. В такой ситуации инспекция может усомниться в реальности услуги и экономической обоснованности затрат.
Однако отсутствие ожидаемого коммерческого результата само по себе не означает, что расходы нельзя учитывать. Предпринимательская деятельность связана с риском, поэтому не каждая закупка, рекламная кампания или инвестиция обязательно приводит к прибыли. В споре важно подтвердить деловую цель операции, её фактическое содержание и соответствие требованиям Налогового кодекса.
Сделки с проблемными контрагентами
Налоговые претензии нередко связаны с поставщиками и подрядчиками, которые не исполняют налоговые обязанности, не располагают необходимыми ресурсами или имеют признаки номинальной деятельности. Инспекция может утверждать, что контрагент использовался исключительно для создания формального документооборота и получения необоснованной налоговой выгоды.К настораживающим обстоятельствам относятся отсутствие у поставщика персонала, имущества и производственных возможностей, массовый адрес регистрации, недостоверные сведения о руководителе, транзитное движение денежных средств и невозможность установить реальных исполнителей. Но ни один из таких признаков в отдельности не доказывает фиктивность сделки. Например, отсутствие собственного склада не мешает торговой организации законно работать через арендованные помещения или прямые поставки от производителя.
При оценке операций важно учитывать статью 54.1 НК РФ, которая устанавливает ограничения на уменьшение налоговой базы и суммы налога при искажении сведений о фактах хозяйственной жизни и при несоблюдении предусмотренных законом условий. Существенное значение имеет вопрос о том, кто фактически исполнил обязательство, была ли операция реальной и действовала ли организация без намеренного искажения налоговых обстоятельств.
Поэтому защита не должна строиться исключительно на утверждении, что компания не знала о нарушениях контрагента. Необходимо показать, как выбирался поставщик, какие деловые контакты происходили, кто согласовывал условия, каким образом принимались товары или услуги и как они использовались в деятельности организации.
Недостатки первичной документации и противоречия в учёте
Инспекция также может предъявлять претензии из-за отсутствия актов, накладных, транспортных документов, отчётов и других подтверждений хозяйственных операций. Проблемы возникают, когда документы оформлены формально, содержат противоречивые сведения или не позволяют установить, кто, когда и в каком объёме исполнил обязательство.Например, в договоре указана одна номенклатура товаров, в накладных — другая, а фактическое движение продукции не подтверждается складскими документами. Подобные расхождения могут стать основанием для дополнительного контроля. Если же организация не может восстановить первичные документы, подтвердить реальность поставки или объяснить различия в учёте, её позиция в споре существенно осложняется.
Практический совет: при работе с контрагентами важно сохранять не только договоры и счета-фактуры, но и деловую переписку, коммерческие предложения, заявки, документы о доставке, приёмке и оплате. Такая совокупность материалов помогает подтвердить реальное содержание сделки и её деловую цель.
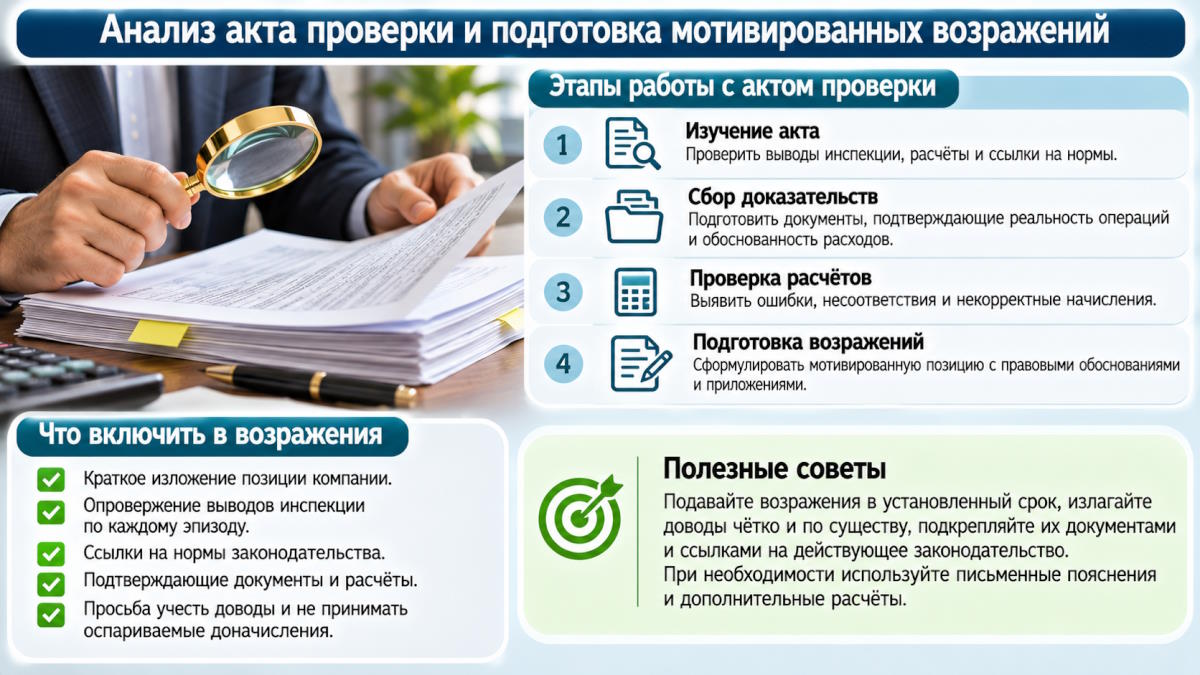
Анализ акта проверки и подготовка мотивированных возражений
Акт налоговой проверки — документ, в котором инспекция фиксирует выявленные нарушения, приводит их обоснование и рассчитывает предполагаемые доначисления. Получение акта не означает, что налоговый орган уже вынес окончательное решение о привлечении к ответственности. На этой стадии компания ещё может представить документы, объяснения и правовые аргументы, способные повлиять на результат рассмотрения материалов проверки.Проверка расчётов и правовой квалификации нарушений
Первым шагом должен стать подробный анализ каждого эпизода, указанного в акте. Необходимо установить, какие именно операции вызвали претензии, за какие налоговые периоды предъявлены требования, какие нормы законодательства инспекция считает нарушенными и на основании каких доказательств сделаны выводы.Особое внимание следует уделить расчётам. Ошибки могут возникать при определении налоговой базы, распределении расходов по периодам, расчёте вычетов, применении ставок и исчислении пеней. Иногда инспекция учитывает отдельные документы, но не принимает во внимание связанные с ними корректировки или сведения, представленные в ходе проверки. Поэтому расчёты налогового органа желательно независимо перепроверить с привлечением бухгалтерских и финансовых специалистов.
Не менее важно оценить, правильно ли инспекция квалифицировала хозяйственные операции. Например, претензии к контрагенту не всегда означают, что покупатель не вправе учитывать расходы или заявлять вычеты. Следует установить, действительно ли поставка состоялась, кто исполнил обязательство, какие документы подтверждают движение товара и была ли операция отражена в учёте в соответствии с её фактическим содержанием.
Изучение доказательств налогового органа
Компания вправе ознакомиться с материалами проверки и представить аргументы против выводов инспекции. Для этого необходимо запросить возможность изучения материалов, если она ещё не была предоставлена, и внимательно проверить документы, на которые ссылаются проверяющие. Важно выяснить, какие сведения получены от контрагентов, банков, перевозчиков и других организаций, какие показания свидетелей использованы и каким образом эти материалы подтверждают конкретные нарушения.Отдельно следует проверить, не основаны ли выводы инспекции на предположениях. Например, отсутствие у контрагента большого штата сотрудников не доказывает, что он не мог исполнить договор с привлечением субподрядчиков. Расхождения в отчётности поставщика также не всегда свидетельствуют о том, что покупатель получил фиктивные документы. Каждое обстоятельство должно оцениваться в контексте конкретной операции и всей совокупности доказательств.
Если компания обнаруживает противоречия, важно не просто указать на них, а объяснить, почему они влияют на обоснованность налоговых претензий. Сильная позиция строится на фактах: документах, деловой переписке, движении товаров и денежных средств, показаниях участников сделки и результатах фактического исполнения обязательств.
Структура и содержание возражений на акт проверки
Согласно пункту 6 статьи 100 НК РФ письменные возражения на акт налоговой проверки можно представить в течение одного месяца со дня его получения. Возражения допускается направлять как по акту в целом, так и по отдельным положениям. К ним можно приложить подтверждающие документы или передать их в согласованный с инспекцией срок.В документе целесообразно последовательно разобрать каждый спорный эпизод. Сначала указывается вывод инспекции и соответствующая сумма доначислений, затем излагаются обстоятельства операции, приводятся документы и правовые нормы, которые подтверждают позицию компании. Если расчёт налогового органа содержит ошибку, необходимо показать её и привести собственный расчёт.
При подготовке возражений важно избегать общих формулировок вроде «компания не согласна с выводами инспекции» или «нарушений не допускалось». Такие заявления не опровергают доказательства налогового органа. Гораздо эффективнее представить аргументированную позицию по каждому эпизоду: объяснить экономический смысл операции, подтвердить её фактическое исполнение и показать, почему основания для доначисления отсутствуют либо сумма рассчитана неправильно.
К возражениям могут прилагаться договоры, дополнительные соглашения, первичные документы, банковские выписки, транспортные накладные, складские документы, отчёты исполнителей, деловая переписка и другие материалы. Если документы уже находятся у инспекции, полезно указать, где именно они представлены и какое обстоятельство подтверждают.
Участие в рассмотрении материалов проверки
После представления возражений важно не ограничиваться отправкой документов. Компания или её представитель вправе участвовать в рассмотрении материалов проверки, давать пояснения, представлять дополнительные доказательства и заявлять ходатайства. На этой стадии необходимо последовательно отвечать на аргументы инспекции и обращать внимание на обстоятельства, которые могли остаться без оценки.Если налоговый орган проводил дополнительные мероприятия контроля, их результаты также необходимо изучить. На дополнение к акту проверки налогоплательщик вправе представить возражения в течение 15 дней со дня его получения. Это отдельный процессуальный срок, который важно не пропустить.
По результатам рассмотрения материалов инспекция принимает решение о привлечении к ответственности либо об отказе в привлечении к ней. Возможны и другие предусмотренные законом процессуальные решения, в том числе назначение дополнительных мероприятий налогового контроля. Поэтому компании необходимо отслеживать все документы и уведомления, поступающие от налогового органа, и своевременно реагировать на них.
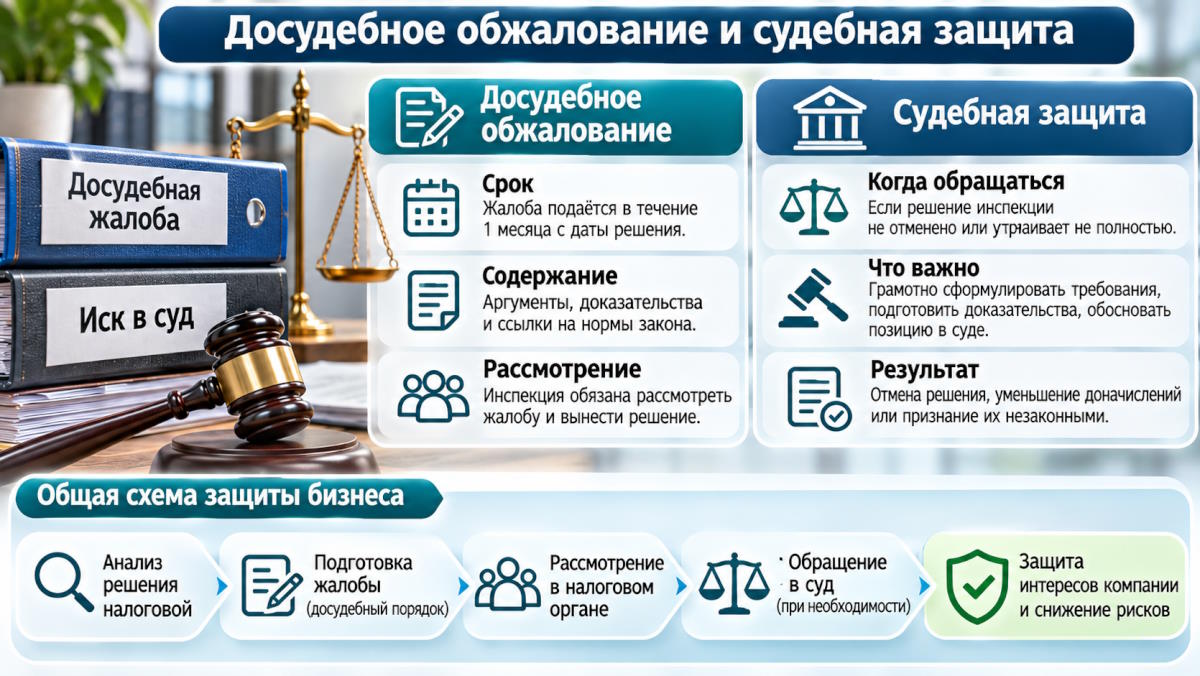
Досудебное обжалование решений налогового органа и судебная защита
Если после рассмотрения возражений инспекция всё же принимает решение о доначислении налогов, начислении пеней и привлечении к ответственности, компания вправе его оспорить. В российском налоговом законодательстве предусмотрен обязательный досудебный порядок обжалования решений по результатам камеральных и выездных проверок. Это означает, что перед обращением в арбитражный суд организация должна пройти процедуру обжалования в вышестоящем налоговом органе.Апелляционная жалоба в вышестоящий налоговый орган
Если компания не согласна с решением инспекции, которое ещё не вступило в силу, она вправе подать апелляционную жалобу. По общему правилу срок составляет один месяц со дня вручения решения. Документ направляется через налоговый орган, вынесший оспариваемое решение, а рассматривает его вышестоящая инстанция.В жалобе необходимо указать, какие выводы инспекции компания считает незаконными, какие нормы законодательства применены неправильно и какие доказательства не получили надлежащей оценки. Если спор касается нескольких эпизодов, их желательно разделить на самостоятельные блоки. Это позволяет последовательно изложить аргументы и не смешивать вопросы, связанные с разными контрагентами, налогами или периодами.
К жалобе можно приложить документы, подтверждающие позицию организации, а также дополнительные расчёты и пояснения. При этом важно не ограничиваться повторением возражений на акт проверки. На стадии обжалования необходимо учитывать содержание уже вынесенного решения и отвечать именно на те аргументы, которыми инспекция обосновала свои выводы.
Жалоба на вступившее в силу решение
Если апелляционная жалоба не подавалась и решение вступило в силу, его также можно обжаловать в вышестоящий налоговый орган. По общему правилу срок подачи такой жалобы составляет один год со дня вынесения решения, если иное не предусмотрено НК РФ. При пропуске установленного срока по уважительной причине может рассматриваться вопрос о его восстановлении в предусмотренном законом порядке.Результатом рассмотрения жалобы может стать оставление решения без изменения, его отмена полностью или частично либо принятие другого решения в пределах полномочий вышестоящего налогового органа. Поэтому важно заранее определить, какие именно положения оспариваются и какого результата добивается компания: отмены всех доначислений, исключения отдельных эпизодов, пересмотра расчётов или изменения квалификации выявленных нарушений.
При подготовке жалобы полезно оценить и процессуальные нарушения. Например, имела ли компания возможность ознакомиться с материалами проверки, были ли рассмотрены представленные возражения, соблюдены ли требования к процедуре вынесения решения. Однако ссылка на формальное нарушение сама по себе не гарантирует отмену доначислений: необходимо показать его юридическое значение для законности решения и соблюдения прав налогоплательщика.
Обращение в арбитражный суд
Если вышестоящий налоговый орган не удовлетворил требования компании полностью или частично, следующим этапом может стать обращение в арбитражный суд. Организации и индивидуальные предприниматели оспаривают ненормативные акты налоговых органов по правилам Арбитражного процессуального кодекса РФ. Как правило, заявление подаётся в течение трёх месяцев со дня, когда заявителю стало известно о нарушении его прав, с учётом правил обязательного досудебного обжалования.В судебном процессе компания должна представить доказательства, подтверждающие незаконность оспариваемого решения и нарушение своих прав. Суд исследует документы, объяснения сторон, расчёты и другие материалы, оценивает доводы налогового органа и налогоплательщика. При необходимости могут назначаться экспертизы, истребоваться дополнительные документы и привлекаться специалисты.
Особое значение имеет качество доказательственной базы. Например, если спор касается реальности поставки, необходимо подтвердить не только наличие договора и оплату, но и фактическое движение товара, его приёмку, хранение и дальнейшее использование. Если инспекция исключила расходы на услуги, следует показать, какие именно действия выполнил исполнитель и какую деловую задачу решала организация.
Судебное разбирательство требует последовательной позиции. Если в возражениях, административной жалобе и заявлении в суд компания приводит противоречивые объяснения одной и той же операции, это может ослабить её аргументацию. Поэтому правовую стратегию желательно выстраивать с самого начала проверки и корректировать по мере появления новых материалов.
Приостановление исполнения решения и финансовые последствия спора
Отдельный вопрос — что происходит с доначисленными суммами, пока компания оспаривает решение. Подача апелляционной жалобы на решение по результатам налоговой проверки препятствует его вступлению в силу до рассмотрения жалобы в установленном порядке. Если решение уже вступило в силу, само по себе обращение с жалобой или заявлением в суд не означает автоматического приостановления его исполнения.В предусмотренных законом случаях компания может использовать механизмы приостановления исполнения оспариваемого акта. В частности, в арбитражном процессе возможно ходатайство о принятии обеспечительных мер, если имеются основания полагать, что без них исполнение будущего судебного акта будет затруднено или компании может быть причинён значительный ущерб. Суд оценивает обоснованность такого ходатайства и представленные доказательства.
При этом не следует рассчитывать, что любой налоговый спор автоматически освобождает организацию от исполнения обязательств. Необходимо отдельно анализировать порядок взыскания, сроки, наличие обеспечительных мер и возможные последствия для расчётных счетов и текущей деятельности. В некоторых ситуациях целесообразно одновременно с оспариванием решения рассмотреть законные варианты урегулирования задолженности, не отказываясь от защиты по существу спора.
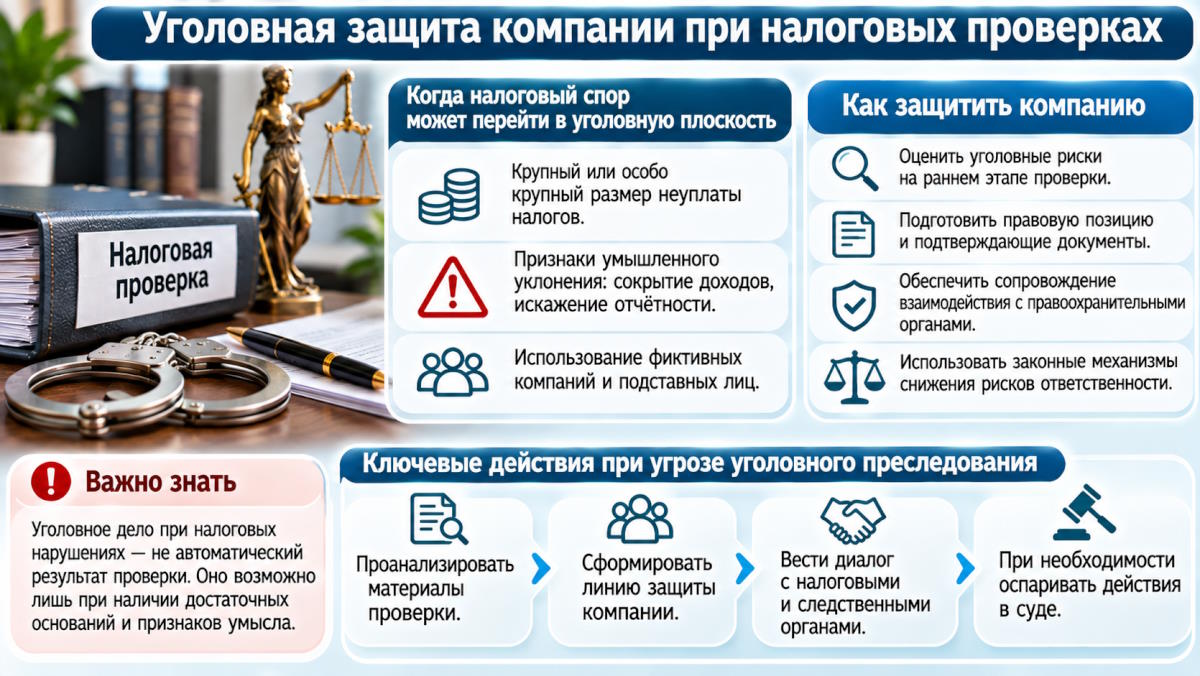
Уголовно-правовая защита при налоговых проверках: когда спор может выйти за рамки доначислений
Налоговые претензии не всегда ограничиваются финансовыми санкциями. Если в материалах проверки обнаруживаются обстоятельства, указывающие на возможное умышленное уклонение от уплаты налогов, ситуация может получить уголовно-правовое продолжение. В этом случае под угрозой оказываются не только денежные средства компании, но и личная правовая безопасность руководителя, главного бухгалтера, фактических организаторов финансовых операций и других причастных лиц.Важно разграничивать налоговую ответственность организации и уголовную ответственность физических лиц. Российское законодательство не предусматривает уголовной ответственности юридических лиц: по налоговым преступлениям отвечать могут конкретные люди, чьи действия содержат признаки соответствующего состава преступления.
Какие налоговые нарушения могут привести к уголовному делу
Одной из основных норм, применяемых при расследовании уклонения от уплаты налогов организацией, является статья 199 УК РФ. Она предусматривает ответственность за умышленное уклонение от уплаты налогов, сборов и страховых взносов путём непредставления обязательной декларации или иных документов либо включения в них заведомо ложных сведений, если деяние совершено в крупном размере.По действующей редакции статьи крупным размером признаётся сумма налогов, сборов и страховых взносов, превышающая 18,75 млн рублей за период в пределах трёх финансовых лет подряд, особо крупным — превышающая 56,25 млн рублей за такой период. При этом для уголовно-правовой оценки важны не только суммы, но и способ совершения деяния, наличие умысла и причастность конкретных лиц.
В зависимости от обстоятельств могут рассматриваться и другие составы преступлений, например связанные с неисполнением обязанностей налогового агента или сокрытием денежных средств и имущества, за счёт которых должно производиться взыскание налоговой задолженности. Однако сам факт наличия недоимки или доначислений ещё не означает совершения преступления.
Для уголовной ответственности необходимо установить предусмотренные законом признаки состава преступления. В частности, существенное значение имеют умышленный характер действий, конкретный способ уклонения и роль каждого участника. Ошибки в бухгалтерском учёте, спорная трактовка налоговых норм или разногласия с инспекцией сами по себе не равнозначны умышленному уклонению.
Как налоговая проверка может перерасти в уголовно-правовое производство
Материалы налоговой проверки могут стать основанием для передачи информации правоохранительным органам, если выявленные обстоятельства указывают на признаки налогового преступления. Для преступлений, предусмотренных статьями 198–199.2 УК РФ, уголовно-процессуальное законодательство устанавливает специальный порядок: поводом для возбуждения дела служат материалы, направленные налоговыми органами в соответствии с НК РФ. При этом значение имеют вступление решения налогового органа в силу и неисполнение обязанности по уплате соответствующих сумм в установленном порядке.После поступления материалов правоохранительные органы могут проводить проверку сообщения о преступлении, запрашивать документы, получать объяснения, назначать исследования и экспертизы. В дальнейшем может быть принято решение о возбуждении уголовного дела, об отказе в его возбуждении или о передаче материалов по подследственности. Конкретный ход процедуры зависит от характера предполагаемого нарушения и собранных сведений.
На практике риск уголовно-правовых последствий особенно возрастает, если налоговые претензии связаны с систематическим использованием фиктивного документооборота, искусственным созданием расходов, подконтрольными организациями или намеренным сокрытием реальных хозяйственных операций. В таких обстоятельствах следствие может проверять не только документы компании, но и фактическое распределение ролей между руководителями, сотрудниками, посредниками и контрагентами.
Почему уголовно-правовую защиту важно подключать своевременно
Если налоговый спор приобретает признаки возможного уголовного дела, защита должна охватывать сразу несколько направлений. Необходимо анализировать налоговые материалы, проверять расчёты, оценивать правомерность действий инспекции и одновременно учитывать риски для конкретных физических лиц. При этом нельзя автоматически переносить аргументы из налоговой жалобы в уголовно-процессуальные документы: задачи и правовые критерии этих процедур различаются.Руководителю и другим ответственным сотрудникам важно не давать поспешных объяснений, не подписывать документы, содержание которых им непонятно, и не предпринимать действий, способных привести к утрате или изменению доказательств. Это не означает, что следует уклоняться от законных требований контролирующих органов. Необходимо пользоваться предусмотренными законом правами, включая право на юридическую помощь и право не свидетельствовать против себя и близких родственников в случаях, установленных Конституцией РФ и процессуальным законодательством.
Профессиональная защита в такой ситуации предполагает анализ документов налоговой проверки, оценку доказательств, проверку расчёта предполагаемой недоимки, установление роли каждого участника хозяйственных операций и подготовку правовой позиции. Если уголовное производство уже началось, требуется адвокатская защита конкретных лиц с учётом их процессуального статуса. Юридическое сопровождение должно быть согласованным: действия в налоговом споре не должны создавать необоснованные противоречия с позицией защиты по уголовному делу.
Отдельно необходимо учитывать предусмотренную статьёй 199 УК РФ возможность освобождения от уголовной ответственности лица, впервые совершившего соответствующее преступление, при полном погашении в установленном порядке недоимки, пеней и налогового штрафа. Применимость этого механизма зависит от конкретных обстоятельств и соблюдения всех предусмотренных законом условий. Поэтому вопрос о погашении задолженности и его последствиях для уголовного дела следует оценивать совместно с профильными специалистами, а не принимать решение исключительно исходя из требований инспекции.
Налоговые претензии к бизнесу требуют своевременной и последовательной реакции. Необоснованные вычеты, расходы без достаточного документального подтверждения, сделки с проблемными контрагентами и ошибки в учёте могут стать основанием для существенных доначислений. Однако выводы налоговой инспекции не являются безусловными: компания вправе изучить материалы проверки, представить возражения, оспорить решение в вышестоящем налоговом органе и обратиться в арбитражный суд. Ключевое значение имеет качество доказательств и последовательность правовой позиции. Недостаточно просто заявить о несогласии с проверяющими: необходимо восстановить фактические обстоятельства операций, подтвердить их реальность, проверить расчёты и показать, какие нормы законодательства применены неправильно. Чем раньше компания начинает готовить такую защиту, тем больше возможностей для своевременного устранения недостатков и обоснованного оспаривания претензий. Если же проверка выявляет обстоятельства, которые могут указывать на умышленное налоговое преступление, к работе необходимо подключать специалистов по уголовно-правовой защите. Важно учитывать интересы самой организации и правовое положение её руководителей и других ответственных лиц. Комплексный подход позволяет не смешивать налоговые и уголовно-процессуальные вопросы, грамотно использовать предусмотренные законом механизмы защиты и минимизировать последствия спора для бизнеса.


